

Un récépissé ne vaut pas toujours pièce d’identité aux yeux d’une banque. Le récépissé de demande de titre de séjour figure parmi les justificatifs d’identité reconnus par les textes, alors que le récépissé d’une demande de carte d’identité ou d’une déclaration de vol prouve seulement qu’une démarche est en cours. La banque doit vérifier votre identité sur un document officiel avec photo, en cours de validité. Si elle refuse d’ouvrir votre compte, la Banque de France peut vous désigner un établissement.
Quels récépissés une banque peut-elle accepter ?
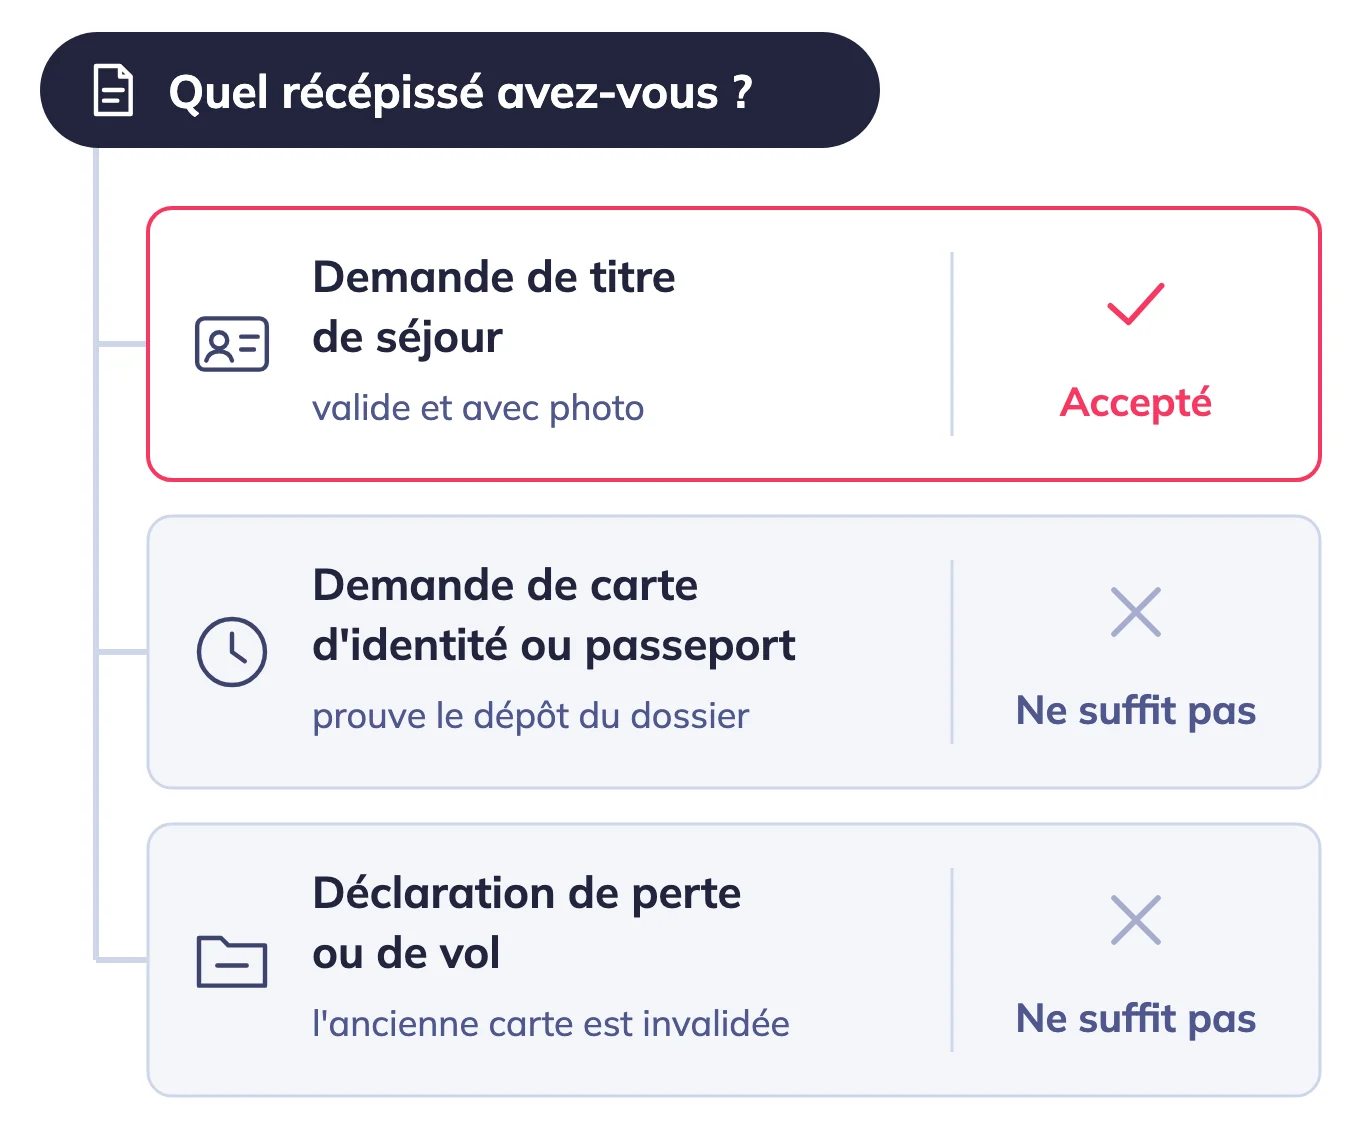
Le mot récépissé recouvre des documents très différents. Certains sont délivrés par la préfecture et tiennent lieu de titre pendant l’instruction d’un dossier, d’autres ne font qu’attester un dépôt de demande ou de plainte. Avant de vous présenter en agence, regardez donc ce que dit votre récépissé, et surtout s’il porte votre photo et une date de fin de validité.
La question se pose souvent au pire moment : votre carte a expiré, la nouvelle n’est pas prête et vous devez recevoir un salaire ou payer un loyer. Pour savoir comment ouvrir un compte avec un recepissé, quelles pièces ajouter à votre dossier et vers quel type d’établissement vous tourner, un guide dédié détaille les démarches selon votre situation. Gardez en tête que chaque banque apprécie elle-même les documents présentés : le récépissé ouvre la discussion, il ne la clôt pas.
Le récépissé de demande de titre de séjour
C’est le cas le plus favorable. L’arrêté du 31 juillet 2015, qui fixe les pièces d’une demande de droit au compte, cite expressément le récépissé de demande d’un titre de séjour parmi les justificatifs d’identité acceptés, au même rang que la carte d’identité, le passeport ou le permis de conduire. Vérifiez simplement qu’il est encore valide le jour du rendez-vous.
Le récépissé de demande de carte d’identité ou de passeport
Ce document prouve que votre dossier a bien été enregistré en mairie. Il ne remplace pas la carte elle-même. Si vous détenez un passeport ou un permis de conduire en cours de validité, présentez-le : c’est lui qui fera foi.
Le récépissé de déclaration de perte ou de vol
Le récépissé remis par la police ou la gendarmerie atteste votre déclaration, pas votre identité. Selon service-public.gouv.fr, une carte déclarée perdue ou volée est invalidée de manière informatique et l’invalidation est irréversible : même retrouvée, elle ne pourra plus servir à ouvrir un compte.
Ce que la banque doit vérifier avant d’ouvrir votre compte
La banque n’est pas libre de se contenter d’un document quelconque. Le Code monétaire et financier lui impose des obligations de vigilance au titre de la lutte contre le blanchiment de capitaux et le financement du terrorisme, et ces règles fixent la façon dont elle vérifie qui vous êtes.
Une pièce officielle avec photo, en cours de validité
L’article R561-5 impose d’abord de recueillir vos nom, prénoms, date et lieu de naissance. L’article R561-5-1 précise ensuite comment les vérifier quand vous êtes présent en agence : par la présentation de l’original d’un document officiel en cours de validité comportant votre photographie, dont la banque prend une copie.
Trois conditions cumulées : un document officiel, votre photo dessus, une validité qui court encore le jour de l'ouverture.
Pour une ouverture à distance, le même article prévoit le recours à un moyen d’identification électronique d’un niveau de garantie suffisant. Le principe reste le même : la banque doit pouvoir rattacher le compte à une identité vérifiée.
Une agence peut quand même hésiter
Un récépissé de titre de séjour n’a pas le format d’une carte et certains conseillers le voient rarement. Si vous avez une seconde pièce avec photo encore valide, emportez-la, ainsi que votre justificatif de domicile. Un dossier complet évite qu’on vous demande de revenir.
Que faire si la banque refuse votre récépissé ?
Un refus n’est pas la fin du parcours. Si vous êtes domicilié en France et que vous n’avez aucun compte de dépôt, l’article L312-1 du Code monétaire et financier vous ouvre le droit au compte.
Demandez l’attestation de refus
L’article L312-1 fixe trois obligations à la banque qui vous dit non :
- vous remettre, gratuitement et sans délai, une attestation de refus d’ouverture de compte ;
- vous informer que vous pouvez demander à la Banque de France de vous désigner un établissement ;
- vous proposer de transmettre elle-même cette demande et les pièces en votre nom.
Acceptez cette transmission si vous voulez gagner du temps : vous n’avez alors rien à envoyer vous-même.
Les pièces à joindre pour la Banque de France
L’arrêté du 31 juillet 2015 dresse la liste des documents à fournir pour une personne physique :
| Pièce | Précision |
|---|---|
| Justificatif d’identité | Copie recto verso, en cours de validité, avec photo (le récépissé de demande de titre de séjour est accepté) |
| Justificatif de domicile | Quittance de loyer, facture ou attestation d’assurance logement de moins de trois mois, ou attestation d’hébergement |
| Preuve du refus | Lettre de refus de la banque, ou preuve d’une demande restée sans réponse depuis plus de quinze jours |
| Déclaration sur l’honneur | Vous n’avez aucun compte de dépôt ouvert à votre nom |
Le justificatif de domicile pose souvent problème quand vous venez de changer de logement. Si c’est votre cas, pensez à faire établir une facture ou une attestation d’assurance à votre nouvelle adresse dès les premiers jours, comme on le fait dans l’organisation d’un déménagement bien préparée.
Les délais prévus par la loi
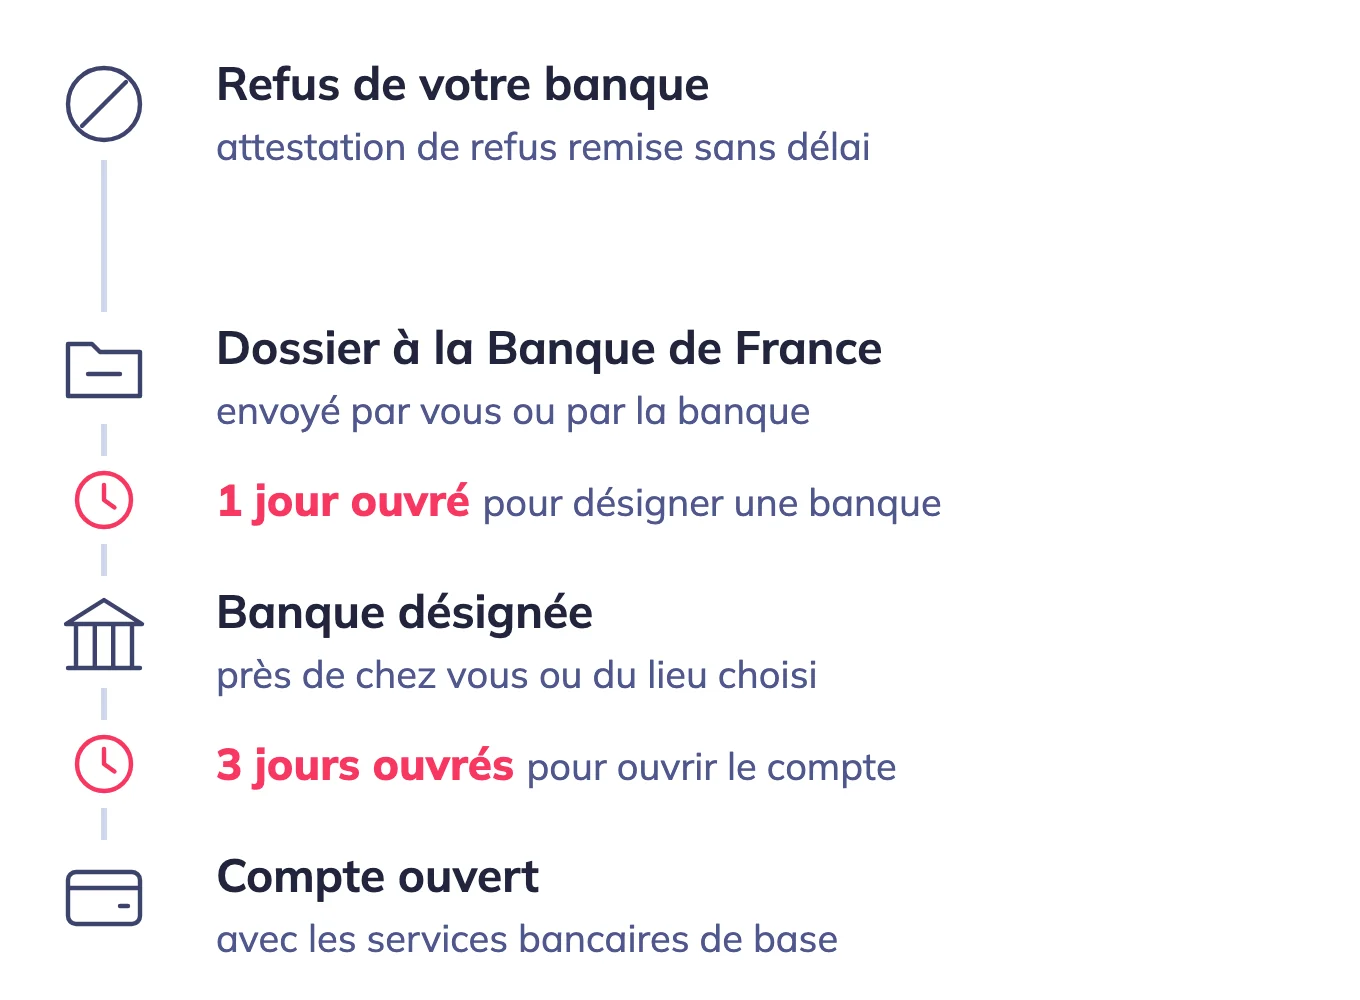
Une fois le dossier complet reçu, la Banque de France désigne un établissement dans un délai d’un jour ouvré. La banque désignée ouvre ensuite le compte dans les trois jours ouvrés suivant la réception de toutes les pièces.
La banque désignée par la Banque de France doit vous offrir les services bancaires de base, dont le contenu et les tarifs sont fixés par décret.
Comment préparer votre rendez-vous en agence ?
Quelques précautions évitent un aller-retour inutile :
- Apportez l’original du récépissé, jamais une simple photocopie.
- Vérifiez la date de fin de validité inscrite dessus.
- Ajoutez toute autre pièce avec photo encore valide : passeport, permis de conduire.
- Prévoyez un justificatif de domicile de moins de trois mois.
- Si le guichet refuse, demandez l’attestation de refus avant de partir.
Avec ces documents en main, vous savez exactement ce que la banque peut vous demander et ce qu’elle doit vous remettre si elle dit non.


