Au moment du départ en retraite, votre mutuelle d’entreprise ne vous couvre plus automatiquement : le contrat collectif prend fin et la cotisation devient intégralement à votre charge. La loi Evin vous permet de garder des garanties équivalentes, à condition d’en faire la demande dans les 6 mois qui suivent la fin de votre contrat de travail. Vous pouvez aussi souscrire une complémentaire senior individuelle, souvent mieux adaptée à vos nouveaux besoins de santé. Dans les deux cas, comparez les garanties et les cotisations avant de vous décider.
Comment évolue votre couverture santé au moment du départ en retraite ?
Tant que vous travaillez, votre employeur participe au financement de votre mutuelle d’entreprise. Nous observons souvent la même surprise au moment du départ : cette prise en charge s’arrête avec le contrat de travail. Votre couverture santé doit donc être repensée, et mieux vaut vous y prendre avant votre dernier jour d’activité.
Votre mutuelle collective ne vous suit pas automatiquement
À la retraite, le contrat collectif cesse de s’appliquer et la cotisation devient intégralement à votre charge. Contrairement à une idée répandue, la portabilité gratuite des garanties, limitée à 12 mois, ne concerne que les demandeurs d’emploi indemnisés : elle ne s’applique pas au départ en retraite.
Deux chemins s’ouvrent alors à vous : conserver votre ancien contrat à titre individuel grâce à la loi Evin, ou souscrire une complémentaire senior pensée pour vos nouveaux besoins. Avant de trancher, prenez un moment pour comparer les offres de santé destinées aux retraités : un comparateur comme Magnolia permet par exemple de mettre en concurrence garanties et cotisations en quelques minutes.
Les délais à respecter pour conserver vos garanties
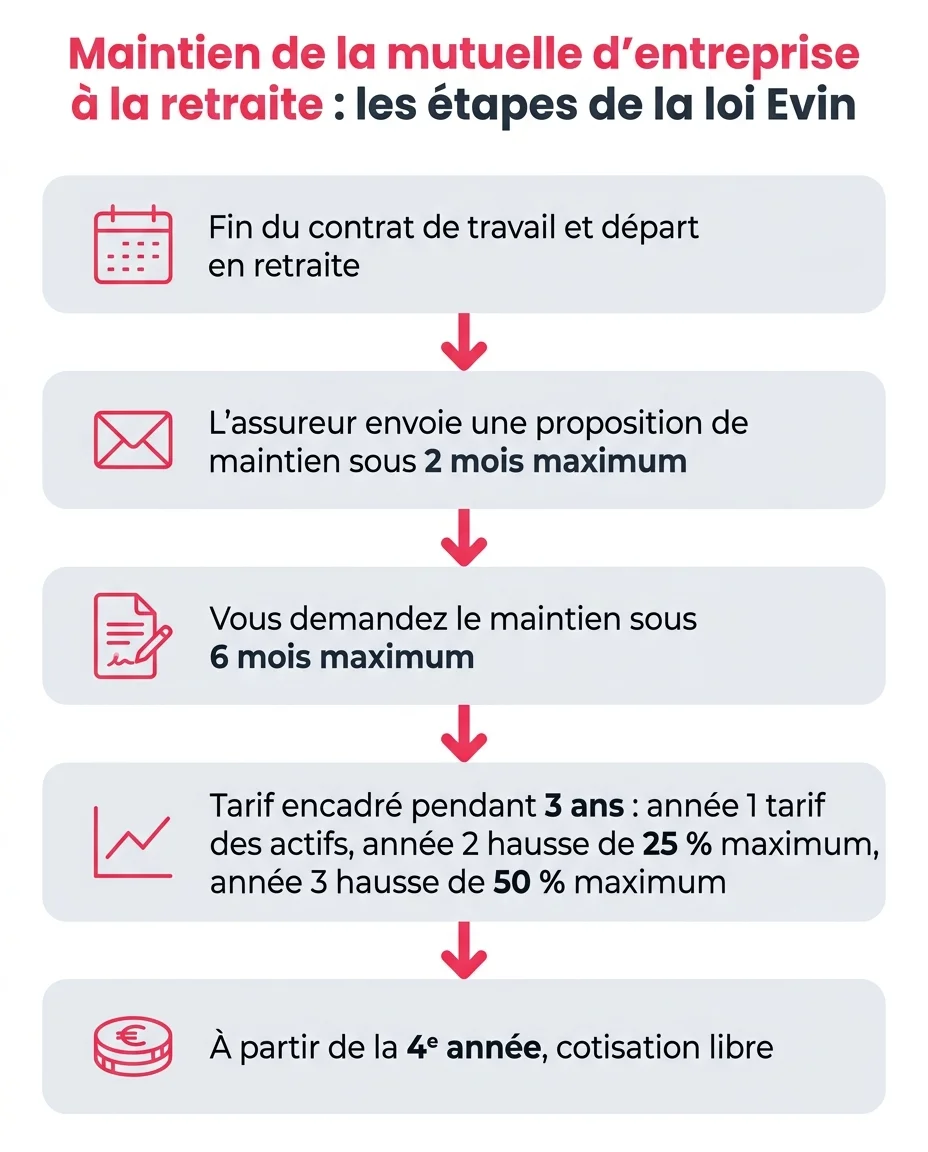
Si vous souhaitez garder votre ancienne couverture, l’article 4 de la loi Evin encadre la marche à suivre. Votre assureur doit vous adresser une proposition de maintien au plus tard 2 mois après la fin de votre contrat de travail. Vous disposez ensuite de 6 mois pour en faire la demande, faute de quoi ce droit s’éteint.
Vous avez 6 mois après la fin de votre contrat de travail pour demander le maintien de vos garanties santé (article 4 de la loi Evin). Passé ce délai, ce droit est perdu.
Ce maintien porte uniquement sur les frais de santé : la prévoyance (décès, invalidité) n’est pas concernée. Si votre ancien contrat valait surtout pour ce volet, la piste individuelle mérite d’autant plus votre attention.
Hospitalisation, optique, dentaire : les garanties à prioriser selon son âge
Une fois les messages de départ à la retraite échangés avec vos collègues, place aux choix concrets. Vos besoins de santé ne sont plus ceux de vos 40 ans, et votre futur contrat doit en tenir compte.
Les postes de santé qui pèsent le plus sur votre budget après 60 ans
Nous vous conseillons de concentrer votre comparaison sur les postes où le reste à charge grimpe vite avec l’âge. Quatre familles de garanties méritent une lecture attentive :
- Hospitalisation : forfait journalier, chambre individuelle et dépassements d’honoraires chirurgicaux ;
- Dentaire : prothèses, couronnes et implants situés hors du panier 100 % Santé ;
- Optique : verres progressifs et montures à renouveler régulièrement ;
- Audiologie : appareils auditifs, en particulier ceux de classe 2.
Vérifiez les plafonds et les délais de carence avant de signer
Un contrat qui affiche une belle garantie peut la limiter par un plafond annuel ou un délai de carence de plusieurs mois sur le dentaire ou l’audiologie. Lisez le tableau de garanties ligne à ligne. Demandez aussi des exemples de remboursement en euros pour vos soins les plus fréquents.
Niveau de remboursement et budget : les points clés pour bien se couvrir
Le bon contrat n’est ni le moins cher ni le plus complet : c’est celui dont les garanties collent à vos dépenses réelles. Deux réflexes vous aideront à y voir clair.
Décryptez les pourcentages affichés par les contrats
Les niveaux de remboursement s’expriment en pourcentage de la base de remboursement de la Sécurité sociale. Un affichage à 100 % signifie que le ticket modérateur est couvert, pas que votre dépense l’est en totalité : les dépassements d’honoraires demandent des niveaux supérieurs.
Si vous restez sur votre ancien contrat via la loi Evin, votre cotisation évolue dans un cadre fixé par la réglementation :
| Période du maintien | Cotisation maximale |
|---|---|
| Première année | Tarif égal à celui des salariés actifs |
| Deuxième année | Au plus 25 % au-dessus du tarif des actifs |
| Troisième année | Au plus 50 % au-dessus du tarif des actifs |
| À partir de la quatrième année | Cotisation librement fixée par l’assureur |
Ajustez votre cotisation à vos besoins réels
Avant de signer, posez à chaque contrat les mêmes questions :
- Quelles garanties utiliserez-vous vraiment dans les cinq prochaines années ?
- Le rapport entre cotisation annuelle et remboursements attendus est-il équilibré ?
- Les délais de carence et les plafonds réduisent-ils la garantie mise en avant ?
Nous vous recommandons de refaire cette comparaison tous les deux ou trois ans. Vos besoins évoluent, les grilles tarifaires aussi : une complémentaire senior bien calibrée aujourd’hui peut être renégociée demain à garanties égales.